
Les frais des SCPI couvrent trois postes principaux : la souscription, la gestion courante et la sortie. Chacun de ces postes se prélève à un moment différent de la vie du placement et pèse différemment selon la durée de détention. Avant de souscrire des parts, il faut savoir ce que chaque ligne de frais rémunère, et surtout comment elle affecte le rendement réel du capital investi.
Sortie anticipée d’une SCPI : le vrai coût que les frais ne résument pas
Le scénario de la revente rapide cumule plusieurs couches de coûts qui dépassent les seuls frais d’entrée et de gestion affichés dans les documents commerciaux.
Lorsqu’un associé demande le rachat de ses parts, la société de gestion lui applique une valeur de retrait inférieure au prix de souscription. L’écart correspond en grande partie à la commission de souscription déjà intégrée dans le prix d’achat. Sur un horizon court (moins de cinq ans), cet écart n’a pas eu le temps d’être compensé par les revenus distribués.
À cette décote s’ajoutent deux autres facteurs. Le premier est le délai de sortie : la cession n’est effective que lorsqu’un nouvel acheteur se présente ou que la SCPI dispose de liquidités suffisantes pour le remboursement.
Sur certaines SCPI, des parts restent en attente de retrait pendant plusieurs mois faute de souscriptions compensatoires. Le second facteur concerne les pénalités de sortie anticipée. Les SCPI affichant zéro frais de souscription appliquent souvent des frais de retrait si l’associé sort avant une durée minimale, généralement cinq à six ans.
En résumé, le coût réel d’une sortie anticipée combine la différence entre prix d’achat et valeur de retrait, les éventuelles pénalités, et le temps d’attente sans distribution. Un épargnant qui revend à trois ans peut perdre une part significative de son capital initial, même si la SCPI affiche un bon taux de distribution.
Commission de souscription et frais de gestion SCPI : deux mécanismes distincts
Epsicap propose un dossier complet pour comprendre les frais des SCPI et distinguer clairement chaque poste de coût avant de souscrire.
La commission de souscription
La commission de souscription (aussi appelée frais d’entrée) est intégrée dans le prix de la part. Elle rémunère la société de gestion et le distributeur pour la collecte et l’investissement du capital dans de nouveaux actifs immobiliers. Sa fourchette habituelle se situe entre huit et douze pour cent du montant investi, selon les données publiées par les acteurs du marché.
Un point à retenir : cette commission n’est pas prélevée séparément. L’épargnant paie un prix de part qui l’inclut déjà. Elle ne se « ressent » qu’au moment de la revente, puisque la valeur de retrait est calculée hors commission.
Les frais de gestion annuels
Les frais de gestion rémunèrent la société de gestion pour l’administration du patrimoine immobilier : sélection des locataires, encaissement des loyers, travaux d’entretien, arbitrages. Ils sont exprimés en pourcentage des revenus locatifs perçus et déduits avant la distribution aux associés.
Le taux de distribution affiché par une SCPI est donc déjà net de frais de gestion. Comparer deux SCPI sur leur seul taux de distribution peut induire en erreur si l’une applique des frais de gestion nettement plus élevés que l’autre, car cela réduit la marge de manoeuvre de la société de gestion pour maintenir le rendement en cas de vacance locative.
SCPI sans frais de souscription : un coût déplacé, pas supprimé
Depuis quelques années, des SCPI se positionnent avec zéro frais d’entrée. L’argument commercial est séduisant : la totalité du capital souscrit est investie dès le premier jour. La réalité du modèle économique est plus nuancée.
Ces véhicules compensent l’absence de commission de souscription par plusieurs leviers :
- Des frais de gestion annuels plus élevés, pouvant atteindre dix-huit pour cent des loyers contre dix à quinze pour cent sur les SCPI classiques
- Des commissions prélevées lors de la cession d’immeubles du portefeuille, ce qui réduit les plus-values redistribuées aux associés
- Des frais de retrait anticipé appliqués si la revente intervient avant la durée minimale de détention fixée par la société de gestion
Sur un horizon de dix ans ou plus, le coût total peut être comparable, voire supérieur, à celui d’une SCPI classique avec commission de souscription. L’intérêt de ces véhicules dépend donc étroitement de la durée de détention envisagée par l’épargnant.
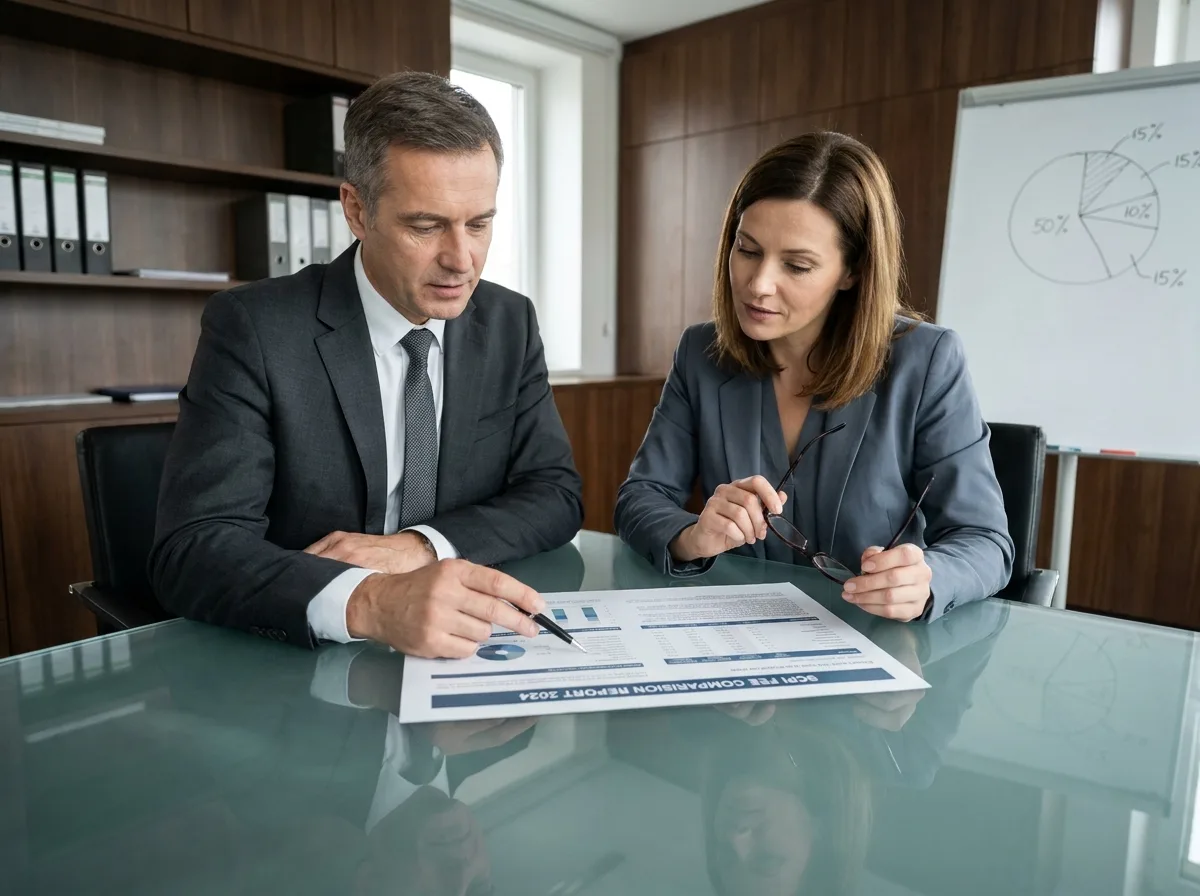
Taux de distribution et performance globale d’une SCPI : ne pas confondre
Le taux de distribution (TD) mesure le rapport entre les revenus distribués sur l’année et le prix de la part au 1er janvier. Il donne une photographie du rendement courant, mais il ne dit rien sur l’évolution du prix de la part.
Or, certaines SCPI ont vu leur prix de part baisser ces dernières années en raison de la dépréciation de leur patrimoine immobilier, notamment sur le segment des bureaux. Une hausse du taux de distribution ne signifie pas que la performance globale s’améliore si, dans le même temps, la valeur de la part recule.
Pour évaluer la rentabilité réelle d’un placement en SCPI, deux indicateurs complètent le TD :
- La performance globale annualisée (PGA), qui intègre la variation du prix de la part en plus des revenus distribués
- Le taux de rentabilité interne (TRI), qui prend en compte l’ensemble des flux (frais d’entrée, revenus, évolution du prix de part) sur une durée donnée, généralement cinq ou dix ans
- Le bulletin trimestriel publié par la société de gestion, qui détaille le taux d’occupation, les arbitrages réalisés et les parts en attente de retrait
Consulter ces trois éléments avant de souscrire permet de dépasser le seul affichage commercial du taux de distribution.
Vérifier la liquidité avant de regarder les frais
Un dernier réflexe à intégrer : la liquidité d’une SCPI se vérifie véhicule par véhicule. Le rapport annuel et les bulletins trimestriels indiquent le volume de parts en attente de retrait et le délai moyen de remboursement. Ces données révèlent la capacité réelle de la SCPI à honorer les demandes de sortie.
Une SCPI affichant des frais modérés mais un stock de parts en attente élevé expose l’épargnant à un risque de blocage. À l’inverse, une SCPI aux frais de souscription plus élevés mais dont la collecte nette reste positive offre une sortie plus fluide. Croiser la grille tarifaire avec le volume de parts en attente et le délai moyen de remboursement reste le seul moyen d’estimer le coût réel d’une sortie.