
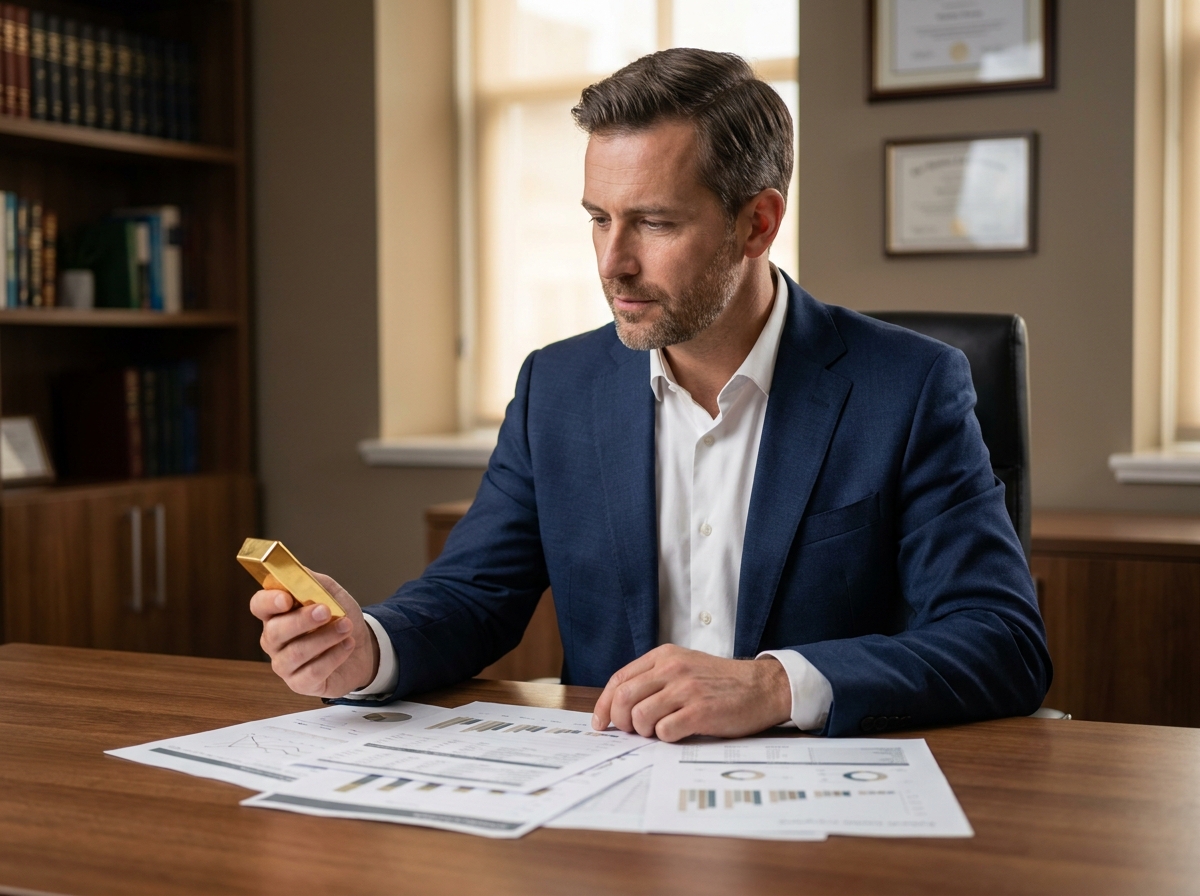
Un collègue qui liquide son assurance vie en euros pour acheter des Napoléons, un proche qui hésite entre ETF actions et lingotins avant la retraite : on entend ces discussions de plus en plus souvent. La question de l’or dans un patrimoine revient à chaque poussée d’incertitude, mais les réponses tournent vite en rond entre fans inconditionnels et sceptiques absolus. Placer son argent dans ce métal précieux mérite un examen plus concret que les slogans habituels.
Fiscalité et contraintes réglementaires sur l’or physique en France
Avant même de parler de performance, on bute sur un point que la plupart des guides survolent : la fiscalité de l’or physique est lourde et ses règles de détention changent. Deux régimes coexistent à la revente. La taxe forfaitaire sur les métaux précieux prélève un pourcentage du prix de vente total, sans tenir compte du prix d’achat. L’autre option, le régime des plus-values réelles, impose de prouver la date et le montant d’acquisition avec une facture nominative.
Sans facture, pas de choix : on subit la taxe forfaitaire, souvent moins avantageuse quand on détient l’or depuis longtemps. Or, beaucoup de pièces et lingots circulent sans traçabilité claire, surtout ceux hérités ou achetés en boutique il y a des décennies.
Côté réglementaire, les transactions en espèces au-delà d’un certain seuil sont strictement contrôlées depuis le renforcement des obligations Tracfin. Les professionnels appliquent des procédures de vigilance renforcée, ce qui réduit l’anonymat longtemps vanté comme un atout de l’or physique. On peut investir dans l’or en toute légalité, mais il faut intégrer ces contraintes dès le départ pour ne pas se retrouver piégé à la revente.
Quelle part d’or allouer dans un portefeuille d’investissement
La recommandation la plus fréquente chez les conseillers en gestion de patrimoine tourne autour d’un plafond de 10 % de l’allocation totale. Ce chiffre n’est pas arbitraire : au-delà, la volatilité de l’or commence à peser sur le rendement global du portefeuille sans apporter de diversification supplémentaire significative.
Prenons un cas courant. Un patrimoine de taille moyenne, réparti entre assurance vie en fonds euros, quelques unités de compte en actions et un bien immobilier. Ajouter une poche d’or entre 5 et 10 % réduit la corrélation globale avec les marchés actions. Le métal a tendance à se comporter différemment des actifs classiques en période de stress financier.
En revanche, l’or ne génère aucun revenu. Pas de dividende, pas de loyer, pas de coupon. Sa performance dépend uniquement de la variation du cours. Sur des décennies, cette absence de rendement régulier pèse face à un portefeuille d’actions diversifié. La protection contre l’inflation, souvent citée, fonctionne sur de très longues périodes mais pas nécessairement sur une dizaine d’années.
Or physique ou or papier : le choix change tout
La forme d’investissement détermine les frais, la liquidité et la fiscalité. Voici les options principales :
- Lingots et pièces détenus en direct : tangibles, mais impliquent stockage sécurisé (coffre bancaire ou privé), assurance, et parfois des frais de garde annuels qui grignotent la performance.
- ETF adossés à l’or physique : cotés en bourse, ils répliquent le cours du métal avec des frais de gestion réduits. Certains sont éligibles à des enveloppes fiscales comme l’assurance vie selon leur structuration.
- Or tokenisé, encadré par les régulateurs européens : ces instruments numériques, en croissance rapide selon l’ESMA et la Banque de France, permettent une exposition fractionnée avec conservation professionnelle, mais restent soumis au cadre MiCA.
Les retours varient sur ce point, et le bon véhicule dépend du montant investi, de l’horizon de placement et de la tolérance aux frais récurrents.
Banques centrales et cours de l’or : ce qui tire la demande
Le prix de l’or ne se fixe pas dans le vide. Depuis quelques années, les banques centrales, notamment en Asie, achètent massivement du métal jaune. Selon le World Gold Council, ces achats nets ont atteint des niveaux très élevés sur la période récente, avec une tendance structurelle à la hausse.
Ce mouvement reflète une volonté de diversification des réserves de change, en particulier face au dollar. Pour un investisseur individuel, cela signifie que la demande institutionnelle soutient le cours à moyen terme, indépendamment des achats de bijouterie ou de l’industrie.
En parallèle, la part de la joaillerie dans la demande mondiale recule relativement. L’or devient davantage un actif financier qu’un bien de consommation. Ce basculement modifie la dynamique de prix : les mouvements de cours sont de plus en plus liés aux politiques monétaires, aux taux d’intérêt réels et aux tensions géopolitiques.
Risques concrets à anticiper avant un achat d’or
L’or a une image rassurante, mais plusieurs pièges guettent l’investisseur mal préparé.
- La prime sur les pièces (Napoléon, Krugerrand, etc.) fluctue fortement selon l’offre et la demande locale. On peut acheter une pièce avec une prime élevée et la revendre quand la prime s’est effondrée, même si le cours de l’or a monté.
- Le risque de contrefaçon existe, particulièrement sur les circuits de vente entre particuliers. Acheter auprès d’un professionnel référencé reste la seule garantie fiable de pureté et de poids.
- L’or physique n’est pas couvert par la garantie des dépôts bancaires. En cas de vol ou de sinistre, seule une assurance spécifique protège le détenteur.
Sur le plan du prix, la volatilité de l’or peut surprendre. Des baisses prolongées de plusieurs années ont déjà eu lieu par le passé. Compter sur une hausse linéaire serait une erreur de jugement.
Quand l’or n’a pas sa place
Si l’épargne de précaution n’est pas constituée, ou si l’investisseur a besoin de revenus réguliers (complément de retraite, financement d’un projet à court terme), l’or ne répond pas au besoin. Le métal précieux prend son sens uniquement comme composante de diversification dans un patrimoine déjà structuré, pas comme premier placement.
Ajouter de l’or à son patrimoine n’est ni une évidence ni une erreur. La décision dépend de la composition existante du portefeuille, de l’horizon de placement et de la capacité à supporter un actif sans rendement courant. Un lingot dans un coffre ne remplace pas un plan d’investissement cohérent, et les frais de détention finissent par compter autant que le cours lui-même.